Pensioenkwestie: is een poffertje koek?
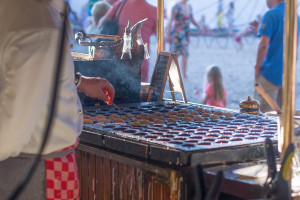
Een bedrijf produceert uitsluitend poffertjes en pannenkoeken. De Bedrijfspensioenfonds Zoetwaren stelt dat het bedrijf verplicht moet deelnemen, dat het alle werknemers moet aanmelden en daarvoor premie moet betalen. De rechter moet onderzoeken of poffertjes en pannenkoeken gelijk te stellen zijn aan koek. Let wel, het gaat hier om een vordering tot nabetaling van ruim 8,5 miljoen euro.

Bij de rechter spitst het geschil zich toe op de simpele vraag of pannenkoeken en poffertjes zijn aan te merken als koek dan wel of zij naar de aard van de verwerkte grondstoffen en/of de wijze van verwerking van de grondstoffen vergelijkbaar zijn met koek. Het Bedrijfspensioenfonds Zoetwaren mag bewijzen dat het bedrijf onder haar werkingssfeer valt. Nogmaals: het gaat hier om een vordering van 8,5 miljoen euro, exclusief rente.

Het Bedrijfspensioenfonds verwijst naar Wikipedia en Van Dale. Volgens de rechter spreken die elkaar tegen. Hij acht het duidelijk dat pannenkoeken en poffertjes volgens algemene maatschappelijke opvattingen niet als koek worden gezien of daaraan gelijk kunnen worden gesteld. Zowel wat betreft de toepassing, de uiterlijke verschijningsvorm, de structuur en de smaak als naar samenstelling en bereidingswijze zijn er essentiële verschillen tussen enerzijds pannenkoeken en poffertjes en anderzijds koek. In de uitspraak worden vervolgens enige pagina’s besteed aan de verschillen.

De vordering van het bedrijfspensioenfonds Zoetwaren wordt daarom afgewezen.

Tip: Soms valt een bedrijf verplicht onder een Bedrijfspensioenfonds. Het is dan in het belang van het fonds dat alle werknemers worden aangemeld en dat er premie wordt betaald. Zoals deze uitspraak  laat zien, is niet altijd op voorhand duidelijk of een bedrijf onder een bedrijfspensioenfonds valt en zo ja, onder welk. Nogal banale definitiekwesties (zoals: is een poffertje koek) bepalen soms de uitkomst. De belangen zijn groot. Laat u daarom goed adviseren over het pensioen van uw werknemers.
Zelfstudie ondernemersactiviteit?

Een ambtenaar met een fulltime baan start een eenmanszaak en schrijft deze in bij de Kamer van Koophandel. In zijn aangifte verantwoordt hij geen resultaat, kosten of investeringen. Wel claimt hij MKB-vrijstelling, zelfstandigen- en startersaftrek. De Belastingdienst corrigeert deze posten. Terecht?

De vraag is of de ingeschreven onderneming fiscaal een bron van inkomen vormt. Er is sprake van deelname aan het economisch verkeer. Er is ook een oogmerk bij de ambtenaar om met de onderneming voordeel te behalen. Maar is objectief gezien wel te verwachten dat het voordeel in de toekomst redelijkerwijs kan worden behaald? Aan deze eis moet voor fiscaal ondernemerschap ook zijn voldaan.

Wat heeft de ambtenaar eigenlijk in zijn onderneming gedaan? Hij heeft in twee jaar uitsluitend zelfstudie verricht, bestaande uit het thuis oefenen met een grafisch vormgevers-programma. Daarna heeft hij de onderneming bij de Kamer van Koophandel uitgeschreven.

Waren deze werkzaamheden voorzienbaar blijvend verliesgevend, of kon redelijkerwijs worden verwacht dat zij in de toekomst positieve opbrengsten zouden opleveren?

Vast staat dat de activiteiten steeds tot negatieve resultaten hebben geleid. Vast staat ook dat de ondernemer nooit klanten heeft gehad. Volgens de rechtbank is in deze situatie geen sprake van de vereiste objectieve voordeelsverwachting. Dit betekent dat de activiteiten geen bron van inkomen vormen. De Belastingdienst heeft de correcties terecht toegepast.

Tip: Een onderneming in de opstartfase vergt meestal enig onderzoek of studie. Van omzet is nog niet direct sprake. Wel zijn er kosten en wordt er tijd besteed. Die wil de ondernemer al vast fiscaal in aanmerking nemen. Het is dan aan de ondernemer om aannemelijk te maken dat de onderneming objectief gezien in de toekomst winst kan gaan genereren. Als adviseur helpen we u hier graag bij.

Rente familielening te hoog

Een echtpaar sluit voor de aankoop van een woonhuis bij de ouders van de man een annuïteitenlening voor 30 jaar. De rente is 9 procent en staat 15 jaar vast. Er zijn geen zekerheden gesteld. Wel is er de verplichting om desgevraagd alsnog zekerheid van een zo hoog mogelijke rang te verlenen. De Belastingdienst vindt de rente te hoog en staat slechts rente van 4,5 procent in aftrek toe.

De Belastingdienst ziet uiteraard beide kanten. Bij het echtpaar een aftrekbare eigen woningrente van 9 procent. Bij de ouders een belegging in Box 3 die 9 procent rendeert. Reden om de zakelijkheid van het rentepercentage ter discussie te stellen. De bewijslast ligt bij het echtpaar, omdat het een geclaimde aftrekpost betreft.

Tijdens de zitting bij de rechter komt de Belastingdienst met stukken waaruit blijkt dat ten tijde van het afsluiten van de geldlening een rentepercentage in de bandbreedte van rond de 3 procent gangbaar was voor een lening met zekerheidsstelling en een rentevaste periode van 15 jaar. Het ontbreken van zekerheid rechtvaardigt echter in het algemeen een hoger rentepercentage, omdat door de geldverstrekker een hoger risico wordt gelopen met betrekking tot het nakomen van de betaalverplichting van de geldlener.

Volgens de rechter is het risico dat het echtpaar de geldlening niet zou kunnen terugbetalen, ofwel afwezig ofwel niet groot. Bovendien verklaart de vader van de man bij de rechter dat aan de gekozen inhoud van de geldleningovereenkomst ten grondslag ligt dat hij, met het oog op inkomensvorming mede in het kader van pensioen, de voorkeur gaf aan een hogere rentevergoeding dan aan een overeen te komen zekerheidsstelling.

De conclusie luidt dat het rentepercentage van 9 procent onzakelijk is. De rente van 4,5 procent die de Belastingdienst wel wil accepteren, acht de rechter redelijk.

Ook in hoger beroep slaagt het echtpaar er niet in om de zakelijkheid van het hoge rentepercentage aannemelijk te maken.

Tip: Een familielening kan worden gebruikt voor zogenaamde boxarbitrage: een aftrekpost bij familielid 1, leidt tot in box 3 laag belast inkomen bij familielid 2. Hoe hoger de rente, hoe hoger het fiscale voordeel binnen de familie. De rente moet wel binnen zakelijke grenzen blijven. De bewijslast hiervan rust op degene die de rente betaalt.

Bereid u voor op de wijzigingen in de WW-premie

Per 1 januari 2020 hangt de WW-premie niet meer af van de sector waarin u door de Belastingdienst bent ingedeeld. De WW-premie wordt dan bepaald door de aard van het arbeidscontract. U betaalt dan bij een schriftelijke overeenkomst voor onbepaalde tijd de lage premie, in andere gevallen de hoge premie. Het verschil tussen de hoge en de lage premie is vastgesteld op vijf procentpunten! Wilt u de lage premie kunnen toepassen, dan zullen de schriftelijke contracten voor werknemers die bij u voor onbepaalde tijd in dienst zijn, bij de loonadministratie moeten worden bewaard. Ontbreken de schriftelijke contracten, dan zullen deze alsnog moeten worden opgesteld. Ook zult u de aard van de overeenkomst op de loonstrook en in de loonaangifte moeten vermelden. Check of u aan deze voorwaarden voldoet, zodat u volgend jaar niet onnodig de hoge WW-premie moet betalen.

Maak gebruik van de Subsidieregeling energiebesparing eigen huis

Bent u huiseigenaar en van plan om isolatiemaatregelen te treffen in uw eigen woning? Dan komt u mogelijk in aanmerking voor de Subsidieregeling Energiebesparing eigen huis (SEEH). Deze subsidieregeling wordt vanaf 2 september 2019 opengesteld. U kunt subsidie krijgen voor twee of meer grote isolatiemaatregelen in uw eigen huis, zoals het isoleren van een vloer of gevel en het plaatsen van hoogrendementsglas. Per woning kunt u tot € 10.000 subsidie krijgen. Isolatiemaatregelen die zijn uitgevoerd en betaald vanaf 15 augustus 2019 komen voor de subsidie in aanmerking. U dient de subsidieaanvraag in via de website van de Rijksdienst voor Ondernemend Nederland.

Anticipeer dit jaar op nieuwe regels oproepkrachten

Maakt u gebruik van oproepkrachten? Dan gaat er veel voor u veranderen in 2020 door de inwerkingtreding van de ‘Wet arbeidsmarkt in balans’. Dit betekent dat u dit jaar nog in actie moet komen. Een van de maatregelen betreft namelijk de verplichting om de werknemer elke 12 maanden een aanbod te doen voor een vast aantal uren gebaseerd op het gemiddelde van de afgelopen 12 maanden. U bent gehouden om dit binnen 1 maand na afloop van deze periode te doen. Voor werknemers die in 2019 al aan dit vereiste voldoen, kent de nieuwe regeling 1 maand uitstel. Concreet betekent dit dat u aan deze groep werknemers tenminste op 1 februari 2020 een aanbod moet doen. Kortom, het aantal uren in 2019 is hiervoor bepalend. Als u werkt met tijdelijke contracten, is dit uiteraard een moment om dan of nu al in 2019 te beslissen of u de arbeidsovereenkomst nog wel wilt verlengen.

Verzoek tijdig om teruggaaf buitenlandse btw

Bent u een btw-ondernemer aan wie door ondernemers in een andere EU-lidstaat in 2018 buitenlandse btw in rekening is gebracht? Die btw kunt u terugvragen via de Belastingdienst, mits het teruggaafverzoek tijdig is ingediend. Hiervoor moet u inloggen op een speciale website. Zodra het teruggaafverzoek is ingediend, stuurt de Belastingdienst dit verzoek binnen 15 dagen door naar de belastingdienst van het EU-land waar de btw wordt teruggevraagd. Duurt dit langer, dan maakt u  mogelijk aanspraak op coulancerente. De teruggaafverzoeken moeten uiterlijk op 30 september 2019 bij de Belastingdienst zijn ingediend. Uitstel is niet mogelijk.

Eigen woning in jaar van echtscheiding

Man en vrouw zijn gehuwd in gemeenschap van goederen. De man vertrekt in 2013. In augustus 2016 spreekt de rechtbank de echtscheiding uit. Vastgelegd wordt dat 1 januari 2014 geldt als peildatum. De echtelijke woning komt vanaf 1 januari 2014 voor rekening en risico van de vrouw, als zij deze per 1 januari 2017 juridisch kan overnemen. Dat is het geval. Komt de woning fiscaal per 1 januari 2016 voor 100% of voor 50% aan de vrouw toe?

In de aangifte inkomstenbelasting rekent de vrouw de eigen woning voor 100% aan zichzelf toe. De Belastingdienst corrigeert dat en rekent de woning voor 50% aan haar toe. Mevrouw en haar ex-partner waren gedurende 2016 immers ieder voor 50% juridisch eigenaar van een woning.

De rechter stelt de vrouw in het gelijk. Uit de echtscheidingsbeschikking volgt dat de waardeverandering van de woning vanaf 1 januari 2014 volledig voor rekening en risico van de vrouw komt, behoudens in de situatie dat ze de woning per 1 januari 2017 niet zou kunnen overnemen. Deze situatie heeft zich echter niet voorgedaan.

Daarnaast is in de echtscheidingsbeschikking bepaald dat de vrouw vanaf 1 januari 2014 alle lasten van de woning voor haar rekening neemt, hetgeen in praktijk ook is gebeurd.

Daarmee staat vast dat de vrouw met ingang van 1 januari 2014 de volledige economische eigendom van de woning heeft. Op basis van de wet moet de woning bij de vaststelling van de belastbare inkomsten uit eigen woning voor 100% aan haar worden toegerekend. De omstandigheid dat ze in 2016 slechts voor 50% juridisch eigenaar van de woning was, doet daar niet aan af.

Tip: De fiscale regelgeving rond echtscheiding is ingewikkeld. De Belastingdienst gaat ook wel eens de fout in, zoals blijkt uit deze uitspraak. Soms kunt u in overleg vanuit gezamenlijk eigenbelang beiden fiscaal voordeel behalen door de feitelijke, economische en juridische gang van zaken tijdig bij te sturen. Raadpleeg daarom op tijd uw fiscaal adviseur, als een echtscheiding aanstaande is.

Aflossing hypotheek in januari: correctie box 3?

Op 1 januari 2016 heeft een particulier een eigen woning met een hypotheekschuld van 140.000 euro. Hij heeft op de bank een spaarsaldo van 230.000 euro. Op 28 januari 2016 besluit hij om de hypotheek geheel af te lossen. Hij vindt het zuur dat hij over die 140.000 euro per 1 januari inkomstenbelasting in box 3 moet betalen en gaat naar de rechter.

De vraag is of het in het belastbaar inkomen uit box 3 betrekken van vermogen dat in de maand van de peildatum is gebruikt voor de aflossing van de hypotheekschuld leidt tot een individuele en buitensporige last. Als dat het geval zou zijn, zou de belasting moeten worden gecorrigeerd.

De rechter maakt korte metten met deze redenering. Voor de vaststelling van de verschuldigde inkomstenbelasting box 3 over het gehele jaar 2016, wordt uitgegaan van de hoogte van het box 3-vermogen op de peildatum 1 januari 2016.

Box 3-vermogensmutaties, positief of negatief, na de peildatum zijn bij het vaststellen van de belastingschuld over het desbetreffende jaar in beginsel niet van belang. Dit is inherent aan de keuze van de wetgever. De situatie van belanghebbende, waarin hij er voor heeft gekozen de spaartegoeden gedurende het jaar aan te wenden, wijkt niet wezenlijk af van de situatie van andere belastingplichtigen met box 3-vermogensmutaties. Van een last die zich in het geval van belanghebbende sterker laat voelen dan in het algemeen is hier dan ook geen sprake. Dat de keuze van belanghebbende om de hypotheekschuld op zijn eigen woning af te lossen legitiem was, doet hier niet aan af.

Tip: Als deze particulier voor 1 januari had afgelost, had hij een paar duizend euro belasting bespaard. Het kan verstandig zijn om niet al te lang na de zomervakantie uw financiële en fiscale positie eens met ons te bespreken. Zo kunnen we bepalen wat zinvol en mogelijk is, en welke maatregelen u beter voor en welke u beter na 31 december 2019 kunt nemen.

Overtreding concurrentiebeding: matiging boete

Een werknemer van een bedrijf in sloopwerken en asbestsanering heeft een concurrentiebeding met een boetebeding. Hij neemt ontslag en gaat per 1 december 2018 bij de concurrent aan de slag. De ex-werkgever sommeert hem op 10 december 2018 tot betaling van de boete. Partijen treffen elkaar in juli 2019 bij de rechter. De contractuele boete is dan opgelopen tot 892.500 euro (5.000 euro plus 355 dagen maal 2.500 euro). Hoe oordeelt de rechter?

De rechter stelt vast dat het concurrentiebeding rechtsgeldig is. Hij stelt ook vast dat de nieuwe werkgever een concurrent is van de oude. Beide bedrijven doen aan asbestsanering en vissen in dezelfde vijver. Ook staat vast dat de werknemer nog steeds bij de nieuwe werkgever werkt.

Dit betekent dat ook het boetebeding in beginsel van toepassing is. Maar de rechter mag dit matigen als de toepassing tot een onaanvaardbaar resultaat leidt. Daarbij let de kantonrechter op de verhouding tussen de werkelijke schade en de hoogte van de boete, de aard van de overeenkomst, de inhoud van het beding en de omstandigheden waaronder het is ingeroepen.

Toewijzing van de gevorderde boete zou ertoe leiden dat de ex-werknemer een boete zou moeten betalen van in totaal 892.500 euro. Dat vindt de rechter onaanvaardbaar. Hij matigt de boete tot 4.000 euro, ongeveer twee maandsalarissen. De werknemer verdient immers slechts 500 euro per maand meer dan het minimumloon. Verder heeft de werkgever niet laten zien dat hij gedurende de 355 dagen daadwerkelijk schade heeft geleden.

Van een dergelijke boete gaat nog steeds een voldoende signaal uit om werknemers in vergelijkbare omstandigheden ervan te weerhouden in strijd met het concurrentiebeding te handelen.

Tip: Een concurrentiebeding met boete per dag dat de overtreding voortduurt, kan leiden tot een exorbitant hoge boete, zeker in relatie tot het inkomen van de ex-werknemer. Toch houdt het beding zelf stand. In de praktijk matigt de rechter een dergelijke boete tot een redelijk bedrag.