BTW woning deels aftrekbaar door zonnepanelen
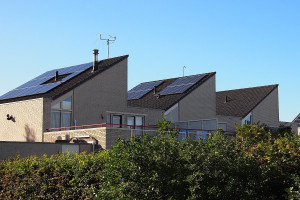
Een ondernemer laat een woning bouwen met op het dak niet-geïntegreerde zonnepanelen. De ondernemer is voor de exploitatie van de zonnepanelen BTW-ondernemer. Hij brengt de volledige BTW op de bouwkosten en de zonnepanelen in aftrek. De Belastingdienst weigert aftrek van de BTW op de bouwkosten. De rechter moet beslissen.

Nu de zonnepanelen op het dak zijn aangebracht en niet zijn geïntegreerd, is de rechtbank van oordeel dat ze relatief eenvoudig zijn te demonteren en te verplaatsen. Dan zijn ze geen bestanddelen van de woning, maar roerende, zelfstandige goederen.

Een deel van het dak staat echter niet alleen ten dienste van de nuttige ruimtes in de woning, maar wordt ook gebruikt voor de ondersteuning van de zonnepanelen en heeft dus een zakelijke functie gekregen. De omvang van het privé- en zakelijk gebruik van de woning wordt berekend aan de hand van de oppervlaktes van de nuttige ruimtes van de woning. Het deel van het dak onder de zonnepanelen heeft een extra functie verkregen en wordt daarom aangemerkt als extra nuttige ruimte.

Het sommetje wordt: vloeroppervlak woning (72 m2) plus oppervlak zonnepanelen (19,7 m2) = 91,7 m2. Zakelijk gebruik van de woning: 19,7 m2 / 91,7 m2 = 21,5%.  Daarom laat de rechter 21,5% van de BTW op de bouwkosten in aftrek toe.

De rechter ziet bovendien aanleiding om de Belastingdienst te veroordelen in de proceskosten.

Tip: Het aanbrengen van zonnepanelen kan u een aardige besparing op de bouwkosten van uw woning opleveren.

Middelingsverzoek zonder berekening een stuk eenvoudiger

Vertoont uw inkomen grote schommelingen? Dan kunt u de Belastingdienst verzoeken om toepassing van de middelingsregeling. U komt voor deze regeling in aanmerking als u in drie opeenvolgende kalenderjaren in totaal meer inkomstenbelasting heeft betaald, dan u zou hebben betaald als uw inkomen over die drie jaren gelijk zou zijn verdeeld. Als het verschil meer dan € 545 bedraagt, krijgt u het meerdere terug. U kunt een beroep doen op de middelingsregeling als de definitieve aanslagen inkomstenbelasting over alle drie jaren zijn opgelegd.

Sinds 11 maart jl. is het gemakkelijker geworden om een middelingsverzoek te doen. U hoeft namelijk geen berekening meer mee te sturen bij een middelingsverzoek. U moet alleen nog aangeven over welke drie aaneengesloten kalenderjaren de middeling moet plaatsvinden. De overige gegevens die nodig zijn voor het herberekenen van de belasting in het kader van middeling, zijn bij de Belastingdienst bekend.


Tip

Het is wel verstandig om de middelingsberekening te (laten) maken. Zo kunt u (laten) controleren of de berekening van de Belastingdienst klopt.

Samenwoners pas op met afkoop partneralimentatie

Als twee mensen hebben samengewoond en uit elkaar gaan, kan er geen aanspraak worden gemaakt op partneralimentatie. Toch kunnen de aard en duur van de relatie daartoe aanleiding geven. Gaat u uit elkaar, bent u daarbij partneralimentatie overeengekomen en is dit vastgelegd en daarmee rechtens afdwingbaar gemaakt? In dat geval is deze vorm van alimentatie – net als bij gehuwden – bij de ontvanger belast en bij de betaler aftrekbaar. Er is wel een verschil met gehuwden, als dit toegezegde recht vervolgens wordt afgekocht. De afkoopsom wordt bij de ontvanger dan wel belast, maar komt bij de betalende partij niet in aftrek. Dit komt omdat de aftrekmogelijkheid van een afkoopsom van eerder toegezegde partneralimentatie door ongehuwden simpelweg niet in de wet is geregeld.


Tip

Houd er daarom rekening mee dat een eenmaal toegezegde partneralimentatie daarna niet meer zonder fiscale schade kan worden afgekocht.

Meld tijdig uw S&O-uren en voorkom een boete

Heeft u als zelfstandig ondernemer in 2018 gebruik gemaakt van de Wet bevordering speur- en ontwikkelingswerk (WBSO)? U komt dan in aanmerking voor de S&O-aftrek. Maar zorg er dan wel voor dat u het aantal gerealiseerde S&O-uren vóór 1 april 2019 heeft opgegeven aan de RVO. Dit geldt ook voor de eventuele gemaakte S&O-kosten en -uitgaven als u bij de eerste aanvraag niet voor het forfait heeft gekozen maar voor de werkelijke S&O-kosten en -uitgaven. De gerealiseerde gegevens over 2018 moet u ook doorgeven als u wel een S&O-verklaring heeft, maar geen of minder S&O-uren heeft gerealiseerd dan vermeld in die verklaring. Het niet opgeven van de S&O-gegevens leidt tot een boete. U kunt de melding doen via het eLoket van RVO.nl.

Let op: Vanaf 2018 meldt u de gerealiseerde S&O-uren (en zo nodig de werkelijke S&O-kosten en – uitgaven) niet meer per S&O-verklaring. U moet alle S&O-uren (en eventuele S&O-kosten en -uitgaven) melden van alle S&O-verklaringen van 2018 tezamen.

Meld tijdig uw S&O-uren en voorkom een boete

Heeft u als werkgever in 2018 gebruik gemaakt van de Wet bevordering speur- en ontwikkelingswerk (WBSO)? U komt dan in aanmerking voor de afdrachtvermindering WBSO. Maar zorg er dan wel voor dat u het aantal gerealiseerde S&O-uren vóór 1 april 2019 heeft opgegeven aan de RVO. Dit geldt ook voor de eventuele gemaakte S&O-kosten en -uitgaven als u bij de eerste aanvraag niet voor het forfait heeft gekozen maar voor de werkelijke S&O-kosten en -uitgaven. De gerealiseerde gegevens over 2018 moet u ook doorgeven als u wel een S&O-verklaring heeft, maar geen of minder S&O-uren heeft gerealiseerd dan vermeld in die verklaring. Het niet opgeven van de S&O-gegevens leidt tot een boete. U kunt de melding doen via het eLoket van RVO.nl.

Let op: Vanaf 2018 meldt u de gerealiseerde S&O-uren (en zo nodig de werkelijke S&O-kosten en – uitgaven) niet meer per S&O-verklaring. U moet alle S&O-uren (en eventuele S&O-kosten en -uitgaven) melden van alle S&O-verklaringen van 2018 tezamen.

Passende arbeid of nieuwe functie?

Een vanwege schouderklachten arbeidsongeschikte CNC-frezer start na anderhalf jaar afwezigheid met aangepast werk. Hij gaat met een kleinere freesmachine werken. De loonwaarde van dat werk is lager. Daarom krijgt hij een lager salaris en een WIA bodemuitkering. Hij is voor deze werkzaamheden volledig hersteld gemeld en staat ook niet meer als arbeidsongeschikt geregistreerd. Kort na de oorspronkelijke tweejaarstermijn wordt hij weer arbeidsongeschikt. Moet de werkgever nu opnieuw twee jaar loon doorbetalen of niet?

De kantonrechter overweegt het volgende. Als een werknemer blijvend arbeidsongeschikt is voor de eigen werkzaamheden en binnen het bedrijf ander passend werk voorhanden is, ligt het in de rede dat voor de nieuwe werkzaamheden een nieuwe arbeidsovereenkomst wordt aangegaan. Een werknemer die tijdens ziekte ander werk doet, of een gedeelte van het werk, is nog steeds ziek. De werknemer is namelijk niet geschikt om de oorspronkelijk bedongen arbeid in volle omvang te verrichten. Als een werknemer die passend werk verricht na 104 weken opnieuw uitvalt hoeft de werkgever geen loon door te betalen, tenzij de passende arbeid de bedongen arbeid is geworden.

Zo’n wijziging van passende in bedongen arbeid is een wijziging van de arbeidsovereenkomst tussen partijen, waarvoor in beginsel een nadere overeenkomst tussen werkgever en werknemer vereist is. Maar zo’n wijziging kan ook tot stand komen als de werknemer er gerechtvaardigd op heeft mogen vertrouwen dat de verrichte passende arbeid inmiddels de nieuw bedongen arbeid is geworden, zowel voor wat betreft haar aard als haar duur.

Uit de gang van zaken concludeert de kantonrechter dat de re-integratie volledig is afgerond en dat de werknemer succesvol is herplaatst in een andere passende functie als CNC frezer op de lichtere machine, tegen een aangepast salaris. De passende arbeid is de bedongen arbeid geworden en de werknemer mocht daar ook op vertrouwen.

Let op: Een arbeidsongeschikte werknemer kan soms in passende arbeid aan het werk. In principe blijft de werknemer dan ziek. Soms wijzigt deze passende arbeid gaandeweg in nieuw bedongen arbeid. Als de werknemer dan weer uitvalt, gaat er dan een nieuwe loondoorbetalingstermijn lopen.

Rapportage Toezichtsplan Arbeidsrelaties

De Belastingdienst heeft sedert juli 2018 volgens het Toezichtsplan Arbeidsrelaties 104 bedrijven bezocht. De uitkomsten zijn onlangs gerapporteerd aan de Tweede Kamer. De resultaten van de bedrijfsbezoeken dienen als input voor de nieuwe toezicht- en handhavingsstrategie. Bij een meerderheid van de bezochte opdrachtgevers is in meer of mindere mate sprake van onjuist handelen. Wat is er geconstateerd?

Samengevat zijn de resultaten van de 104 bedrijfsbezoeken:

  • Bij slechts 45 bedrijfsbezoeken gaf de opdrachtgever blijk van voldoende kennis en ervaring met de wet DBA en gaf hij aan de wettelijke bepalingen ook juist toe te passen.
  • Bij de overige 59 bedrijfsbezoeken leek sprake van in meer of mindere mate onjuist handelen. Hiervan is bij 12 bedrijfsbezoeken, op basis van het gesprek, geconstateerd dat de opdrachtgever de arbeidsrelatie niet juist heeft gekwalificeerd.

In de gevallen van (vermoedelijk) onjuist handelen gaat het om:

  • Er zijn aanwijzingen voor de aanwezigheid van een gezagsverhouding, terwijl er volgens de gebruikte overeenkomst geen gezagsverhouding zou zijn.
  • Zzp’ers verrichten dezelfde werkzaamheden en op dezelfde wijze als eigen werknemers.
  • Er is sprake van kernactiviteiten, de werkzaamheden betreffen een wezenlijk onderdeel van de bedrijfsvoering, wat een aanwijzing kan zijn voor werken in dienstbetrekking.
  • Er is geen vervanging van de zzp’er mogelijk of wenselijk, en er lijkt tevens sprake te zijn van gezag.
  • De zzp’er heeft geen mogelijkheid om zelfstandig zijn werk in te delen.
  • De duur van arbeidsrelatie is dermate lang dat het werk van de zzp’er lijkt te zijn ingebed in de organisatie.
  • Er lijkt sprake van een fictieve dienstbetrekking.
  • Er wordt niet conform de modelovereenkomst gewerkt.

Na invoering van de in het Regeerakkoord aangekondigde maatregelen ter vervanging van de Wet DBA wordt het huidige handhavingsmoratorium gefaseerd afgebouwd.

Tip: De Belastingdienst handhaaft nu nog niet op de juiste kwalificatie van de arbeidsrelatie voor de loonheffingen, met uitzondering van ‘kwaadwillendheid’. Gezien de bovenstaande conclusies is dat voor de meeste opdrachtgevers maar goed ook. Voor de zomer van 2019 komt de Staatssecretaris met informatie over de nieuwe toezicht- en handhavingsstrategie van de Belastingdienst en de afbouw van het handhavingsmoratorium.

Bovenmatig lenen aan eigen BV: uitspraak

Een directeur grootaandeelhouder (DGA) heeft een holding-BV. Deze neemt samen met BV’s van de kinderen deel in een werk-BV in grond-, water-, geo- en funderingstechniek. De DGA verstrekt vanuit privé een achtergestelde lening van € 550.000 aan de werk-BV. De werk-BV hoeft geen zekerheden te stellen. Vijf jaar later gaan de holding-BV en de werk-BV failliet. Kan de DGA het verlies op zijn lening aftrekken?

Volgens de Belastingdienst is dat niet het geval. Partijen gaan naar de rechter. Ten tijde van het verstrekken van de lening ging het al niet zo best met de werk-BV. De vermogenspositie was negatief. Van stille reserves en goodwill was geen sprake. Het verhaal van de DGA dat de werk-BV een zonnige toekomst had, kan hij niet goed onderbouwen.

Er kan geen rente worden bepaald waaronder een onafhankelijke derde bereid zou zijn geweest eenzelfde lening te verstrekken, onder verder dezelfde voorwaarden en omstandigheden. Daarom neemt de rechter aan dat de DGA een debiteurenrisico op zich nam dat een derde niet zou hebben genomen. Dat deed hij vanuit zijn aandeelhoudersbelang in een poging de werk-BV overeind te houden.

Het voorgaande betekent dat de lening als onzakelijk moet worden gekwalificeerd, zodat deze niet ten laste van het inkomen van de DGA kan worden afgewaardeerd tot nihil.

Let op: Geld lenen aan uw BV dient zakelijk te zijn. Dat is globaal gezegd het geval als een onafhankelijke derde die lening op dat moment onder vergelijkbare voorwaarden aan de BV zou kunnen verstrekken. De Belastingdienst toetst achteraf, als het verkeerd is gegaan. In de praktijk bent u dan aan zet om aan te tonen dat de lening ten tijde van het verstrekken toch zakelijk was. Zorg daarom al bij het verstrekken van de lening voor een goed dossier.

Bovenmatig lenen van uw BV: wetsvoorstel

Ondernemers met een eigen BV (DGA’s) betalen vanaf 2022 belasting als ze bovenmatig lenen van hun BV. Door de bankrekening van de BV leeg te halen in de vorm van een lening aan de BV in plaats van als dividend of als loon, kunnen DGA’s nu box 2-heffing uitstellen of zelfs afstellen. Een wetsvoorstel wil hieraan een halt toeroepen. Wat zijn de hoofdlijnen?

Als de totale som van de schulden van de aanmerkelijkbelanghouder aan zijn eigen BV meer dan € 500.000 bedraagt, wordt dat meerdere direct als Box  2-inkomen belast. De grens van € 500.000 geldt voor de DGA en zijn partner tezamen. Er geldt een uitzondering voor eigen woningschulden aan de eigen BV. Daarvoor is vereist dat de BV een recht van hypotheek tot zekerheid van de eigenwoningschuld heeft. Die hypotheek-eis geldt niet voor op 31 december 2021 bestaande eigen woningschulden bij de eigen BV.

Tip: Het wetsvoorstel is onlangs in internetconsultatie gegaan. Mensen kunnen tot 1 april 2019 reageren. Naar verwachting wordt over enkele maanden de definitieve versie van het wetsvoorstel ingediend. We houden u op de hoogte.

Denk aan zakelijke vergoeding als u borg staat voor uw bv

Staat u borg voor een lening van uw bv? Zorg er dan voor dat u een zakelijke borgstellingsvergoeding opneemt in de borgstellingsovereenkomst. U kunt zich borgstellen voor een schuld (bijvoorbeeld een kredietfaciliteit) van uw bv bij een bank. U krijgt een regresvordering op uw bv als de bank de borgstelling heeft ingeroepen en u de schuld van de bv heeft voldaan. De bv kan u die vordering niet betalen, anders had de bank immers geen beroep op u gedaan. U wilt daarom het verlies op de regresvordering vervolgens in aftrek brengen op uw inkomen. Maar dat kan alleen als de borgstellingsovereenkomst die u met uw bv bent aangegaan, zakelijk tot stand is gekomen. Die zakelijkheid blijkt onder meer uit een redelijke vergoeding voor het risico dat u loopt als borgsteller. Dit is de vergoeding die een onafhankelijke derde zou eisen als hij hetzelfde risico zou lopen als u.