Haal giften in de tijd naar voren

Bent u gewend om jaarlijks giften te doen? Overweeg in dat geval om uw voor 2020 geplande gift toe te voegen aan uw gift over 2019 – en om deze dus nog dit jaar te doen. Denk daarbij wel aan het plafond van 10% van het verzamelinkomen. Dit is met name verstandig als jouw inkomen wordt belast in de hoogste tariefschijf van 51,75%. De gift is dan ook tegen dit tarief aftrekbaar. Vanaf 2020 verandert dit: de aftrek van de gift wordt dan teruggebracht naar 46%. Door de gift nog in 2019 te doen, levert de aftrek dus bijna 6% meer op!

Vraag tijdig S&O-afdrachtvermindering 2020 aan

Er komen in 2020 vier momenten waarop u per kalenderjaar de afdrachtvermindering S&O kunt aanvragen. Nu zijn dat nog drie momenten. U mag de aanvraag nog indienen op de laatste dag voor de dag waarop de periode van het S&O-werk begint. Nu is dat nog een maand voorafgaand aan die periode. Begint die periode echter op 1 januari, dan moet u uiterlijk op 20 december van het voorafgaande kalenderjaar de S&O-afdrachtvermindering hebben aangevraagd. Zorg dus dat u de aanvraag uiterlijk 20 december 2019 indient als de periode van het S&O-werk op 1 januari 2020 begint.

Laat uw beschikking gedifferentieerde premie Werkhervattingskas 2020 controleren

U heeft waarschijnlijk inmiddels de beschikking gedifferentieerde premie Werkhervattingskas (Whk) ontvangen van de Belastingdienst. Het is verstandig om deze beschikking goed te (laten) controleren, want het komt regelmatig voor dat de beschikking niet goed wordt vastgesteld. Veel voorkomende fouten zijn onjuiste loonsommen waarop de premie is gebaseerd, maar ook foutieve bedragen van aan u toegerekende uitkeringen van (ex-)werknemers of het onterecht toerekenen van uitkeringslasten, bijvoorbeeld van werknemers die nooit bij u hebben gewerkt. Mocht de beschikking niet juist zijn, dan moet u binnen zes weken bezwaar (laten) maken tegen de beschikking.


Betaal in 2020 niet onnodig de hoge WW-premie

In 2020 is de WW-premie anders georganiseerd, niet meer per sector, maar per soort contract. Er komt een hoge en een lage premie, met daartussen een verschil van 5%. De lage premie is bedoeld voor werknemers met contracten voor onbepaalde tijd. Maar dan moet u het juridisch en administratief wel op orde hebben.

De lage WW-premie geldt voor:

  • Medewerkers met een schriftelijke arbeidsovereenkomst voor onbepaalde tijd met een vast aantal uren.
  • Medewerkers jonger dan 21 jaar die per maand/4-weken niet meer werken dan gemiddeld twaalf uur per week.
  • Contracten op basis van de Beroepsbegeleidende leerweg (BBL).

Voor alle andere medewerkers geldt de hoge WW-premie.

In bepaalde situaties wordt de lage premie achteraf herzien, ook al was er sprake van een vast contract:

  • De dienstbetrekking eindigt uiterlijk twee maanden na aanvang.
  • Bij contracten met een arbeidsduur van minder dan 35 uur per week: de verloonde uren liggen in een kalenderjaar meer dan 30% hoger dan in het contract staat.

De voorlopige premiepercentages zijn vastgesteld op 2,94% en 7,94%.

Tip: Hebt u medewerkers met een vast contract, check dan voor 1 januari 2020 of u ook beschikt over een getekende arbeidsovereenkomst. Als dat niet het geval is, bent u voor de betreffende werknemer de hoge WW-premie verschuldigd. 

De datum is inmiddels uitgesteld naar 1 april 2020. Vanaf 1 januari 2020 betalen werkgevers de lage WW-premie, mits er uiterlijk op 1 april 2020 een schriftelijke vastlegging in de loonadministratie is opgenomen. Voorwaarde is dat de werknemers reeds op 31 december 2019 voor onbepaalde tijd in dienst waren.

Billijke vergoeding zesenzestig maandsalarissen
Een monteur van 62 jaar werkt al bijna vijfenveertig jaar bij een bedrijf. Hij meldt zich ziek met knieklachten, waaraan hij wordt geholpen. Medisch gezien kan hij daarna nog niet aan de slag, maar de werkgever lijkt daar in een gesprek toch op aan te sturen. Dat leidt tot agressie, provocatie, intimidatie en belediging door de monteur en met name door zijn zoon, die er bij is. De monteur wordt op staande voet ontslagen.

In hoger beroep oordeelt het gerechtshof over de vraag of dit ontslag terecht was.

De werkgever wilde in het gesprek mogelijkheden tot re-integratie op termijn inventariseren. Dat kwam bij de monteur niet zo over. Hij was bang dat snelle re-integratie schade aan zijn gezondheid zou veroorzaken. De werkgever had escalatie van het gesprek kunnen en moeten voorkomen.

Verder spelen mee de leeftijd en het opleidingsniveau van de monteur, alsmede de duur van zijn dienstverband. Ook heeft hij altijd goed gefunctioneerd en is hij van onbesproken gedrag.

Het gerechtshof acht het ontslag op staande voet daarom onterecht. De werkgever had een schriftelijke waarschuwing kunnen geven dat bij herhaling van dergelijk gedrag zou worden gestreefd naar een einde van de arbeidsovereenkomst.

De ontbinding van de arbeidsovereenkomst blijft, gezien de ontstane verhoudingen, in stand. Het gerechtshof kent de wettelijk transitievergoeding toe van in dit geval € 50.635. Daarnaast moet de werkgever een billijke vergoeding betalen van € 175.000. Dat is ruim zesenzestig maal het bruto maandsalaris van de monteur.

Tip: Ontslag op staande voet kan u als werkgever duur komen te staan. U hoeft agressief gedrag niet te accepteren, maar ontslag op staande voet is het zwaarste middel en vraagt altijd een afweging van belangen.

Check uw vermogen voor 1 januari

Door uw vermogen op een andere manier vorm te geven kunt u wellicht inkomstenbelasting 2020 besparen. Dat moet u wel nog in december doen. De peildatum is immers 1 januari 2020. Als u uitgaven hebt gepland aan zaken die geen belast vermogen vormen, kunt u die uitgaven beter deze maand nog doen. Zo verlaagt u immers de grondslag voor uw belastingaanslag. Waar kunt u verder aan denken?

U kunt belasting besparen door de zorgpremie voor het jaar 2020 deze maand nog te betalen.

Hebt u schulden die geen betrekking hebben op uw woning? Dan hebt u te maken met een drempel waardoor u niet de gehele schuld in aftrek kunt brengen. Wellicht hebt u geld beschikbaar en kunt u deze schulden aflossen.

U mag aan kinderen, kleinkinderen en derden elk kalenderjaar een bepaald vrijgesteld bedrag schenken. Bent u dit van plan en hebt u het maximum nog niet bereikt, doe het dan nog in december. Ook schenkingen aan goede doelen en belaste schenkingen kunt u beter nog in december doen. Ze verlagen immers uw vermogen per 1 januari.

Wellicht is een extra aflossing op uw hypotheek interessant. Ook kunt u denken aan extra stortingen om voor uw oude dag te sparen.

Het kan interessant zijn om nog gebruik te maken van de vrijstelling voor beleggingen in groenfondsen.

Tip: Veel mensen laten hun bezittingen en schulden zomaar de jaarovergang naar 2020 maken. Met wat aandacht en eventuele actie in december kunt u wellicht inkomstenbelasting over uw vermogen besparen. We zijn u hierbij graag van dienst.

In 2019 nog dividend uitkeren?

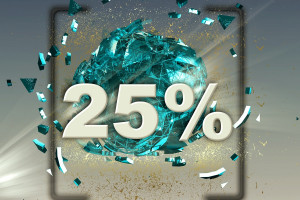
Als uw BV in 2019 dividend aan u in privé uitkeert, is dat tegen 25% belast met inkomstenbelasting. In 2020 is dit tarief 26,25% en in 2021 26,9%. Wilde u toch al dividend gaan uitkeren, dan kunt u dat dus beter in 2019 doen. Soms kunt u het vermogen beter in de BV laten. Wanneer is dit verstandig?

De komende jaren dalen de tarieven van de vennootschapsbelasting. De gecombineerde belastingdruk – nu 19% vennootschapsbelasting over winst tot €  200.000 en 25% over de winst na vennootschapsbelasting – daalt. Uit berekeningen blijkt dat afrekenen in 2019 voordelig is, als u hoe dan ook in 2020 of 2021 dividend uit uw BV nodig hebt.

Hebt u voor het vermogen in privé geen concrete bestemming, dan kunt u het meestal beter in de BV laten. Dit kan anders zijn als u op uw privévermogen een hoog rendement maakt. 

Tip: We adviseren u graag bij deze keuze. Uitkering van dividend is niet altijd mogelijk. U dient rekening te houden met de continuïteit van de B.V. Daarvoor dient u een balanstest en uitkeringstoets uit te voeren. Ook daarbij zijn we u graag van dienst.

Profiteer nog van het gratis ontwikkeladvies voor 45-plussers

Bent u 45 jaar of ouder en wilt u meer inzicht krijgen in uw toekomst op de arbeidsmarkt? In dat geval kunt u nog tot 10 januari 2020 profiteren van het gratis ontwikkeladvies. Daartoe hoeft u alleen maar contact op te nemen met een loopbaanadviseur bij u in de buurt. U krijgt dan enkele gesprekken en samen kijkt u naar uw huidige werk, naar wat u kunt en leuk vindt en waar in de toekomst bannen voor u te vinden zijn. De loopbaancoach kan u ook helpen bij het in gang zetten van uw nieuwe plannen. Het ontwikkeladvies is voor u gratis. Uw coach kan per ontwikkeladvies € 600 subsidie aanvragen. Er is een speciaal potje voor leidinggevenden die hun werknemers willen ondersteunen bij hun loopbaanwensen.

Uw levenslooptegoed: weet u al wat u ermee doet?

Legt u nog in op een levenslooprekening? Dat kan nog tot eind 2021. Het saldo op de levenslooprekening is vrijgesteld van de box-3-heffing. Maar staat het tegoed eind 2021 nog op deze rekening, dan wordt dit ineens progressief belast in de loon- en inkomstenbelasting. Het kan dus aantrekkelijk zijn om niet door te sparen tot de einddatum. Door het levenslooptegoed in de komende jaren gefaseerd uit te laten keren, kunt u bijvoorbeeld veel belasting besparen. Een andere optie is om het levenslooptegoed te gebruiken voor de verbetering van uw pensioen, mits uw pensioenregeling toestaat dat u aanvullende stortingen doet. Dat kan tijdens de opbouw van het levenslooptegoed, maar ook direct voorafgaand aan uw pensionering.

 Let op

Hebt u geen werkgever meer, dan kunt u het tegoed niet altijd in delen opnemen. Enkele banken staan gedeeltelijke opname wel toe. Weigert de bank gedeeltelijke opname, dan kunt u het tegoed eventueel overhevelen naar een bank die dit wel toestaat.


Subsidieregeling sanering varkenshouderijen opengesteld

Het ministerie van Landbouw, Natuur en Voedselkwaliteit (LNV) heeft sinds afgelopen maandag 25 november een subsidie opengesteld voor varkenshouders die hun bedrijf definitief sluiten. De varkenshouderijen die hiervoor in aanmerking komen moeten een geurscore hebben van meer dan 0,4 en het bedrijf moet zijn gelegen in het concentratiegebied Zuid of Oost van de Meststoffenwet (Oost-Brabant, Noord-Limburg en delen van Gelderland). De subsidie bestaat uit een bijdrage in verband met het geheel of deels vervallen van het varkensrecht en een bijdrage vanwege het waardeverlies van de gebruikte productiecapaciteit voor het houden van varkens.

De openstelling loopt tot en met 15 januari 2020. De aanvragen worden gerangschikt naar geurscore, waarbij hogere geurscores voorrang krijgen.